
近日,一位63岁的老年网民华先生向记者反映,其在抖音浏览短视频期间,误触保险推广弹窗后,银行卡发生保险自动代扣。记者就此采访了当事人、涉事银行网点、保险代理机构及律师。
老人:刷短视频后收到扣款短信,买了保险自己并不知情
11月4日,华先生向记者介绍,昨天他在刷抖音短视频时,页面弹出保险广告弹窗,他点击弹窗查看内容。
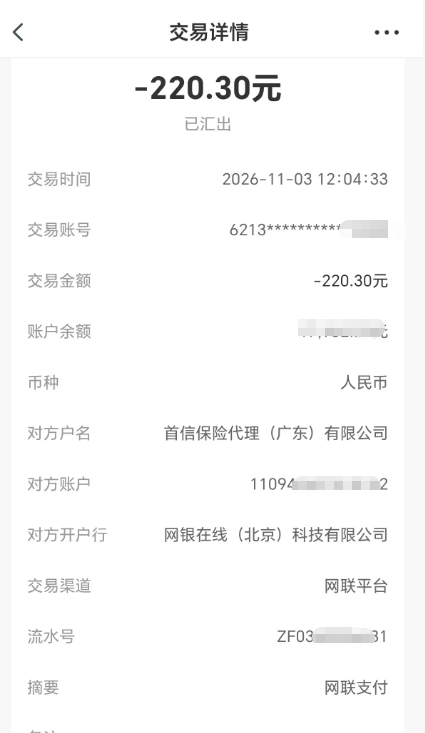
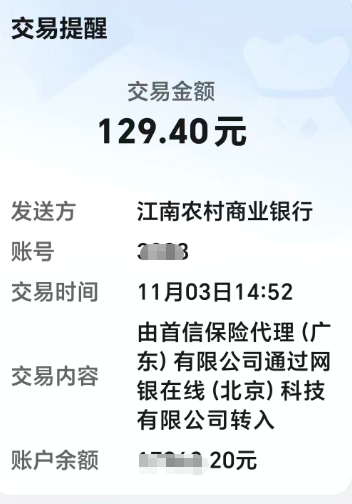
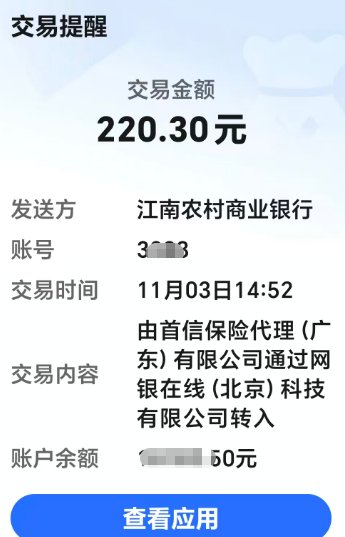
午休时段,他收到银行扣款短信,发现账户分别被扣220.3元、129.4元,扣款主体为首信保险代理(广东)有限公司。
华先生称,本人并未主动购买保险产品,没有签署投保文件,对保单按月自动扣费规则不知情。而且自己没有主动录入银行卡信息、输入支付密码。
事发后,他拨打涉事机构400客服电话,线路难以接通。
华先生提出疑问:在投保人不了解扣费规则的情况下,自动代扣协议效力如何认定?短视频平台对金融弹窗广告是否落实相应管理义务。
银行:同类投诉集中,已协助老人对接机构办理退保
华先生随即前往银行网点查询交易流水,银行工作人员协助华先生联系保险代理机构沟通退保。
目前涉事两份按月扣费保单已办理退保,后续不再产生扣费,华先生已收到退款通知短信。
银行工作人员告诉记者,该网点近期收到多起同类投诉,投诉人多为老年客户。据了解,部分客户长期在不知情的情况下被按月扣费,费用多达几千元,经对账才发现扣款记录。
银行工作人员提醒储户,要定期核对银行卡交易明细,及时解除不需要的自动代扣协议。
保险代理机构:产品已备案,投保需完成短信验证码授权
记者拨打了首信保险代理客服4007801633电话,联系工作人员核实保单信息。
客服查询后确认,华先生昨天在互联网平台购买了保险,名下共有四份保单:0.6元首月体验重疾险、每月220.3元重疾险、1.8元首月体验医疗险、每月129.4元医疗险;其中220.3元重疾险承保主体为泰康保险,129.4元医疗险承保主体为国任保险,保险期间一年,保费按月扣取。
客服表示,相关保险产品已在中国保险行业协会备案,广告属于全渠道投放,抖音短视频为投放渠道之一。投保流程为:用户点击广告进入体验版投保页面,自主选择银行卡、填写身份信息、核验短信验证码,完成自动缴费授权;首月低价体验期满后,系统按照协议约定,在缴费日自动划扣月度保费。
针对华先生对投保并不知情、也未输入个人信息的说法,客服称,投保环节必须填写姓名、身份证号、手机号并核验短信验证码,不存在无授权直接扣费情形。
记者注意到,双方核心争议为认知分歧:机构主张用户已完成线上电子确认,流程符合约定;消费者主张不清楚是保险购买页面,且无购买需求、无收到验证短信,更不提自动续费、按月扣费等。
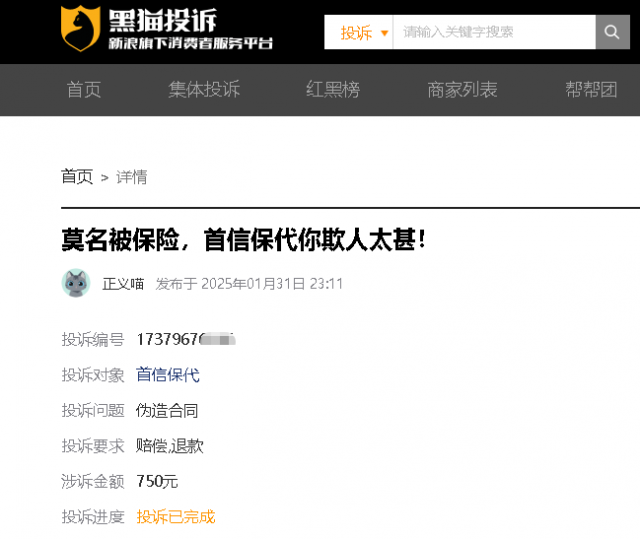
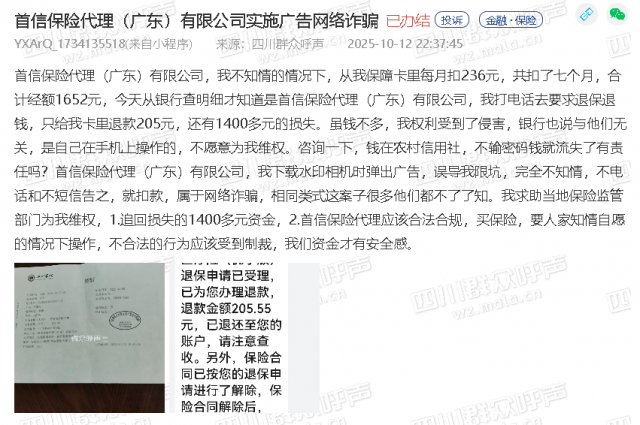
多地出现同类投诉,争议焦点一致
根据公开报道,短视频低价赠险、一元体验保险弹窗广告,长期属于互联网保险消费投诉高发渠道。在呼和浩特、亳州、西安、南宁等地,均有老年用户误触弹窗开通自动代扣、长期被扣费的投诉案例。
该类纠纷集中争议点统一:消费者反馈自动续费、月度扣费提示字号较小、放置在折叠区域,广告优先展示低价、保障宣传,长期扣费信息弱化;销售方主张勾选、验证码操作均为用户自主确认,销售流程合规。
记者查询《互联网保险业务监管办法》,保险机构开展互联网保险业务,应当在销售流程各个环节以清晰、简洁的方式保障消费者实现真实购买意愿,不得采取默认勾选、限制取消自动扣费功能等方式剥夺消费者自主选择权利。
另外,《金融产品网络营销管理办法》规定,以弹窗广告形式开展网络营销的,应当显著标明关闭标志并提供一键关闭功能;第三方互联网平台承接金融产品营销转接,应当落实相应广告管理义务,金融营销关键信息应当清晰醒目,不得误导消费者。
律师:遇到非预期扣费,第一时间留存证据
对此,江苏名仁律师事务所主任朱建军表示,依据《互联网保险业务监管办法》《金融产品网络营销管理办法》等,保险营销应当清晰公示扣费、自动续费等关键信息,保障消费者知情权。遭遇非预期扣费,消费者要第一时间保存广告截图、扣款流水、保单、聊天记录等原始证据,先和保险代理方、承保保险公司协商退费;协商无果,可凭证据拨打12378金融监管维权热线或在12315平台投诉。
朱建军同时提醒,在日常消费时大家要警惕恶意链接,谨防刷脸支付、免密支付、自动扣费等项目。一旦发现不明扣费情况,应保存好扣费记录并及时向警方求助。
本篇文章共有1页 当前为第 1 页
欢迎关注名城苏州官方微信:www2500szcom(微信号)